

Pour acheter une voiture d’occasion, régler un bien immobilier ou sécuriser une vente entre particuliers, le chèque de banque reste un moyen de paiement courant en France. Mais il ne se remplit pas comme un chèque classique : la banque l’émet elle-même après avoir contrôlé les fonds. Voici comment faire un chèque de banque, le demander, le vérifier et réagir en cas de doute.
Points clés
- Le chèque de banque est émis directement par la banque après vérification des fonds, offrant une plus grande garantie de paiement.
- Pour obtenir un chèque de banque, il faut fournir une pièce d’identité, le nom exact du bénéficiaire, le montant en chiffres et en lettres, ainsi que la date souhaitée.
- Il est crucial de vérifier l’authenticité du chèque en contactant la banque émettrice via ses coordonnées officielles avant toute remise du bien.
- Les délais de préparation et les frais varient selon les banques ; il est conseillé de demander le chèque plusieurs jours avant la transaction.
- En cas de perte, de vol ou suspicion de fraude, il faut immédiatement informer sa banque et faire opposition sur le chèque.
- Pour sécuriser la transaction, privilégiez la remise en main propre et envisagez, selon le contexte, un virement instantané comme alternative au chèque de banque.
À quoi sert un chèque de banque et comment fonctionne-t-il ?
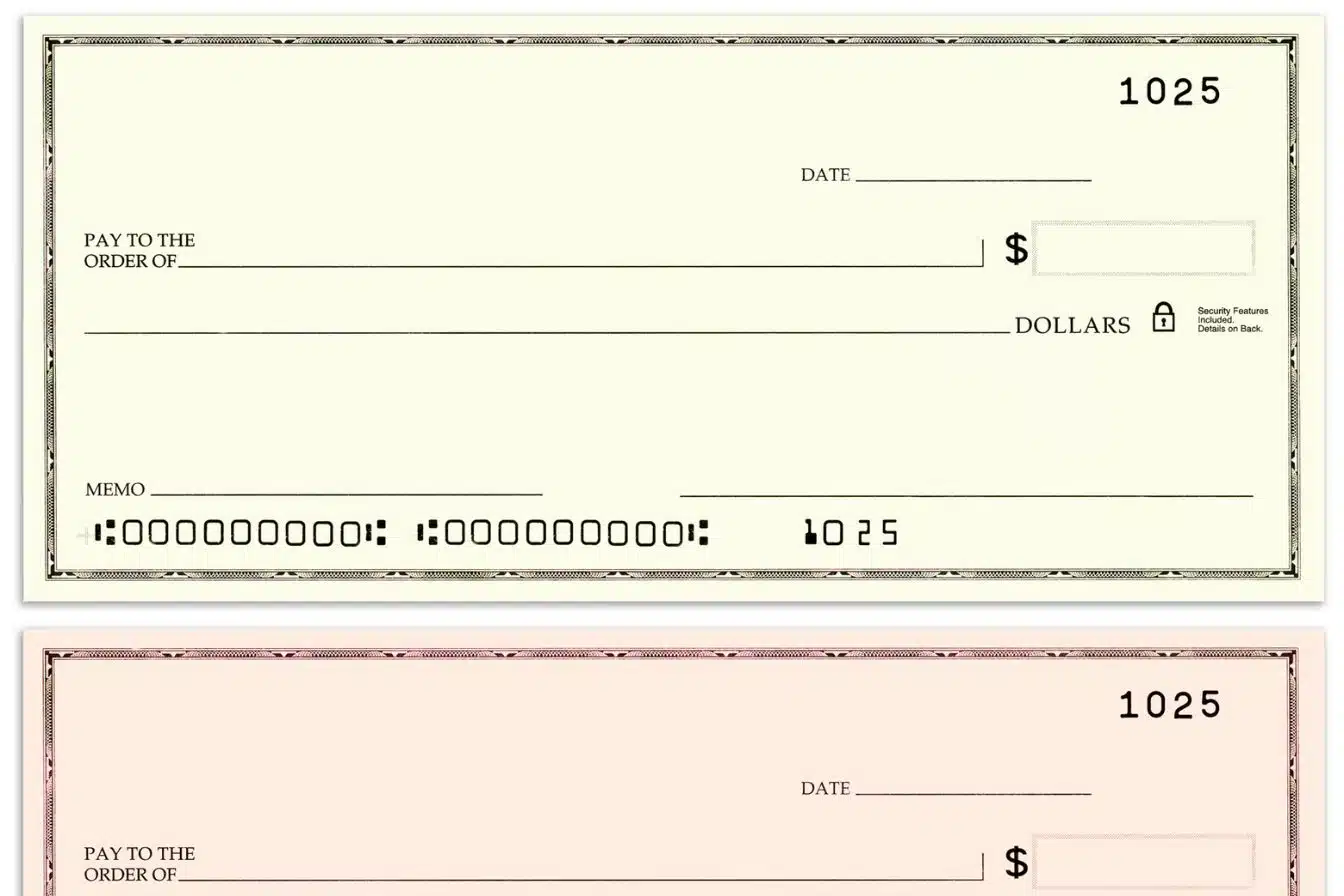
Un chèque de banque est un chèque établi par une banque à la demande de son client. La banque prélève ou bloque le montant sur le compte du demandeur, puis devient elle-même l’émettrice du chèque. Le bénéficiaire dispose donc d’une meilleure garantie de paiement qu’avec un chèque personnel, à condition que le document soit authentique.
Ce moyen de paiement sert surtout pour des montants importants ou des ventes qui exigent de la confiance immédiate. C’est fréquent lors de l’achat d’une voiture d’occasion, d’un bateau, de matériel professionnel ou dans certaines étapes d’une transaction immobilière. Par exemple, un vendeur automobile accepte plus facilement un chèque de banque de 12 000 € qu’un chèque ordinaire émis par un inconnu.
Le fonctionnement est simple : le client indique le nom du bénéficiaire et le montant exact. La banque vérifie la provision, débite généralement le compte, puis imprime le chèque certifié par la banque. Contrairement à une idée répandue, il ne s’agit pas d’argent définitivement « garanti » dans toutes les circonstances : un faux chèque de banque reste possible, et une opposition peut exister dans des cas limités prévus par la loi.
Le bénéficiaire doit présenter le chèque à l’encaissement dans un délai de un an et huit jours à compter de son émission. Ce délai ne dispense pas de la prudence. La sécurité du chèque de banque repose autant sur l’émission par la banque que sur la vérification de son authenticité avant de remettre un véhicule, des clés ou un bien de valeur.
Comment demander un chèque de banque à sa banque
Pour demander un chèque de banque, le client contacte sa banque : agence, messagerie sécurisée, téléphone ou application, selon les établissements. Certaines banques en ligne permettent la demande à distance, mais imposent parfois un retrait en agence partenaire ou un envoi postal. Pour une vente proche, mieux vaut vérifier le délai avant de fixer le rendez-vous.
La banque demande en général une pièce d’identité et les informations précises du paiement : nom complet du bénéficiaire, montant en chiffres et en lettres, ainsi que la date souhaitée. Le bénéficiaire doit être désigné avec rigueur. Une erreur de nom, même anodine, peut compliquer l’encaissement ou obliger à annuler le chèque.
Le compte doit contenir une provision suffisante. La banque immobilise ou débite la somme au moment de l’édition, selon sa procédure. Le client ne doit donc pas compter sur ce montant pour d’autres prélèvements ou paiements. Une demande faite juste après un virement entrant peut aussi être refusée tant que les fonds ne sont pas définitivement disponibles.
Le délai d’obtention varie. Une agence peut parfois remettre le chèque le jour même : d’autres demandes nécessitent un à plusieurs jours ouvrés, notamment en cas de contrôle renforcé. Le titulaire doit demander le coût, les modalités de retrait et les documents requis. Les banques facturent souvent cette opération, sauf dans certaines offres de compte.
Au retrait, il est utile de contrôler immédiatement le montant du chèque, l’orthographe du bénéficiaire et la date. Le chèque ne doit pas être signé ou modifié par le client : la signature apposée est celle de la banque. Une photo du document n’offre aucune protection : seul l’original permet l’encaissement.
Comment vérifier l’authenticité d’un chèque de banque
Un chèque de banque peut être falsifié avec une qualité troublante. Avant de finaliser une vente, le bénéficiaire doit contrôler le document et, surtout, appeler la banque émettrice. Il utilise le numéro trouvé sur le site officiel de la banque, jamais celui imprimé sur le chèque ou communiqué par l’acheteur. Les fraudeurs prévoient souvent un faux numéro qui renvoie vers un complice.
L’interlocuteur bancaire peut confirmer l’existence du chèque, son montant, sa date et son bénéficiaire, dans le respect du secret bancaire. Selon les procédures internes, il peut demander une copie ou les références du document. Cette vérification doit être faite juste avant la remise du bien. Un chèque valable le matin ne justifie pas de relâcher sa vigilance face à un comportement inhabituel le soir même.
Le papier mérite aussi un examen attentif. Les chèques de banque comportent habituellement des éléments de sécurité, comme un filigrane lisible au dos sous une lumière, la mention « CHÈQUE DE BANQUE » et des informations cohérentes sur l’établissement. Une police irrégulière, des traces de grattage, une impression floue ou un montant retouché sont des signaux d’alerte, pas de simples défauts esthétiques.
Dans une vente de véhicule, le vendeur peut proposer de se rendre ensemble à l’agence émettrice. Cette solution réduit fortement le risque de faux chèque de banque. Il peut aussi demander un virement instantané, après avoir vérifié que les fonds sont réellement crédités sur son compte. Une capture d’écran, un ordre de virement ou un SMS bancaire ne prouvent jamais la réception de l’argent.
Enfin, il ne faut ni envoyer le bien, ni remettre les clés, ni signer la cession sous pression. Les demandes urgentes, les rendez-vous tardifs et le refus de vérification sont des motifs suffisants pour reporter la transaction.
Précautions, délais, frais et solutions en cas de problème
Le prix d’un chèque de banque dépend de la banque et du type de compte. Il est souvent compris entre quelques euros et une vingtaine d’euros, mais certains forfaits l’incluent sans frais. Le client doit consulter la brochure tarifaire ou sa convention de compte avant la demande. Pour un achat important, ce coût reste faible au regard de la sécurité recherchée.
Le délai de préparation mérite une vraie marge. Il est conseillé de demander le chèque plusieurs jours avant la vente, sans l’établir trop tôt. Le chèque reste présentable pendant un an et huit jours, mais une transaction récente facilite les contrôles et limite les questions du vendeur. Si la vente est annulée, le client doit rapporter l’original à sa banque pour demander l’annulation et le recrédit des fonds selon les conditions applicables.
En cas de perte, de vol ou de soupçon de fraude, le titulaire doit prévenir sa banque sans attendre et faire une opposition sur chèque. Cette opposition n’est pas un moyen d’annuler librement un achat regretté. En droit français, elle est admise notamment en cas de perte, de vol, d’utilisation frauduleuse ou de procédure collective du bénéficiaire. Une opposition abusive peut engager la responsabilité de son auteur.
Le bénéficiaire qui suspecte une fraude doit conserver les échanges, le chèque et les coordonnées du vendeur, puis contacter la banque émettrice. Si l’arnaque est confirmée, il peut déposer plainte et signaler les faits sur la plateforme officielle adaptée. Il ne doit pas tenter d’encaisser un document manifestement douteux. La meilleure protection reste une remise sécurisée : rendez-vous en journée, identité vérifiée, confirmation directe auprès de la banque et absence de précipitation.
Pour les paiements élevés, aucune méthode n’est parfaite. Le chèque de banque est pratique, mais le virement bancaire instantané peut être une alternative efficace lorsque le crédit apparaît réellement sur le compte du vendeur. Le bon choix dépend du montant, du délai et du niveau de confiance entre les parties.
Questions fréquentes sur le chèque de banque
Qu’est-ce qu’un chèque de banque et comment fonctionne-t-il ?
Un chèque de banque est un moyen de paiement émis par la banque elle-même après avoir bloqué les fonds du client. Cela garantit au bénéficiaire une meilleure sécurité de paiement par rapport à un chèque classique.
Comment demander un chèque de banque auprès de ma banque ?
Pour obtenir un chèque de banque, contactez votre banque via agence, téléphone ou application. Fournissez une pièce d’identité, le nom exact du bénéficiaire, le montant en chiffres et lettres, et prévoyez une provision suffisante sur votre compte.
Comment vérifier l’authenticité d’un chèque de banque avant de l’accepter ?
Avant d’accepter un chèque de banque, contactez directement la banque émettrice à partir de ses coordonnées officielles pour confirmer l’existence, le montant et le bénéficiaire, et vérifiez les éléments de sécurité sur le chèque, comme le filigrane.
Quels sont les délais et frais liés à l’obtention d’un chèque de banque ?
Le délai varie selon la banque, de quelques heures à plusieurs jours ouvrés, et les frais sont généralement entre quelques euros et une vingtaine d’euros, parfois inclus dans certains forfaits bancaires.
Que faire en cas de perte ou de suspicion de fraude sur un chèque de banque ?
Informez immédiatement votre banque pour faire opposition. Cette procédure est légale en cas de vol, perte ou fraude. Ne remettez pas le bien tant que la validité du chèque n’est pas confirmée.