

Après le dépôt, un chèque crédité sur compte apparaît le plus souvent sous 1 à 2 jours ouvrés. Mais ce crédit reste généralement sous réserve d’encaissement : la banque peut reprendre la somme si le chèque est refusé. Le délai dépend du canal de dépôt, du type de chèque et des contrôles réalisés par l’établissement.
Points clés
- Le délai moyen pour qu’un chèque soit crédité sur compte est généralement de 1 à 2 jours ouvrés après son dépôt.
- Le crédit affiché peut être provisoire car la banque effectue des contrôles avant d’encaisser définitivement le chèque.
- Pour accélérer le traitement, il est conseillé de vérifier toutes les mentions du chèque et de le déposer au guichet ou via un automate.
- Le délai peut s’allonger jusqu’à 8 à 10 jours, notamment en cas de contrôle renforcé ou de dépôt par courrier.
- Les chèques de banque et les chèques étrangers ont des délais spécifiques souvent plus longs que les chèques classiques.
- En cas de retard anormal, il est recommandé de conserver le bordereau de dépôt et de contacter la banque ou le médiateur bancaire si nécessaire.
Quel est le délai moyen de crédit d’un chèque ?
En France, le délai d’encaissement d’un chèque est habituellement de 1 à 2 jours ouvrés après sa remise effective à la banque. Un chèque déposé un vendredi soir, par exemple, peut donc n’apparaître que le lundi ou le mardi suivant. Les week-ends et jours fériés ne comptent pas.
Certaines banques affichent vite un crédit provisoire sur le compte du bénéficiaire. Cela ne signifie pas que l’encaissement est définitivement validé. La banque doit encore présenter le chèque à l’établissement de l’émetteur et obtenir le règlement. En cas de chèque sans provision, d’opposition régulière ou de fraude, elle peut contrepasser l’écriture, parfois plusieurs jours après.
Le délai final peut atteindre 8 à 10 jours ouvrés, voire davantage pour un montant inhabituel ou un dossier nécessitant des contrôles. La convention de compte et les conditions tarifaires de chaque banque restent la référence : elles précisent notamment les règles de disponibilité des fonds.
Comment déposer un chèque pour accélérer son traitement
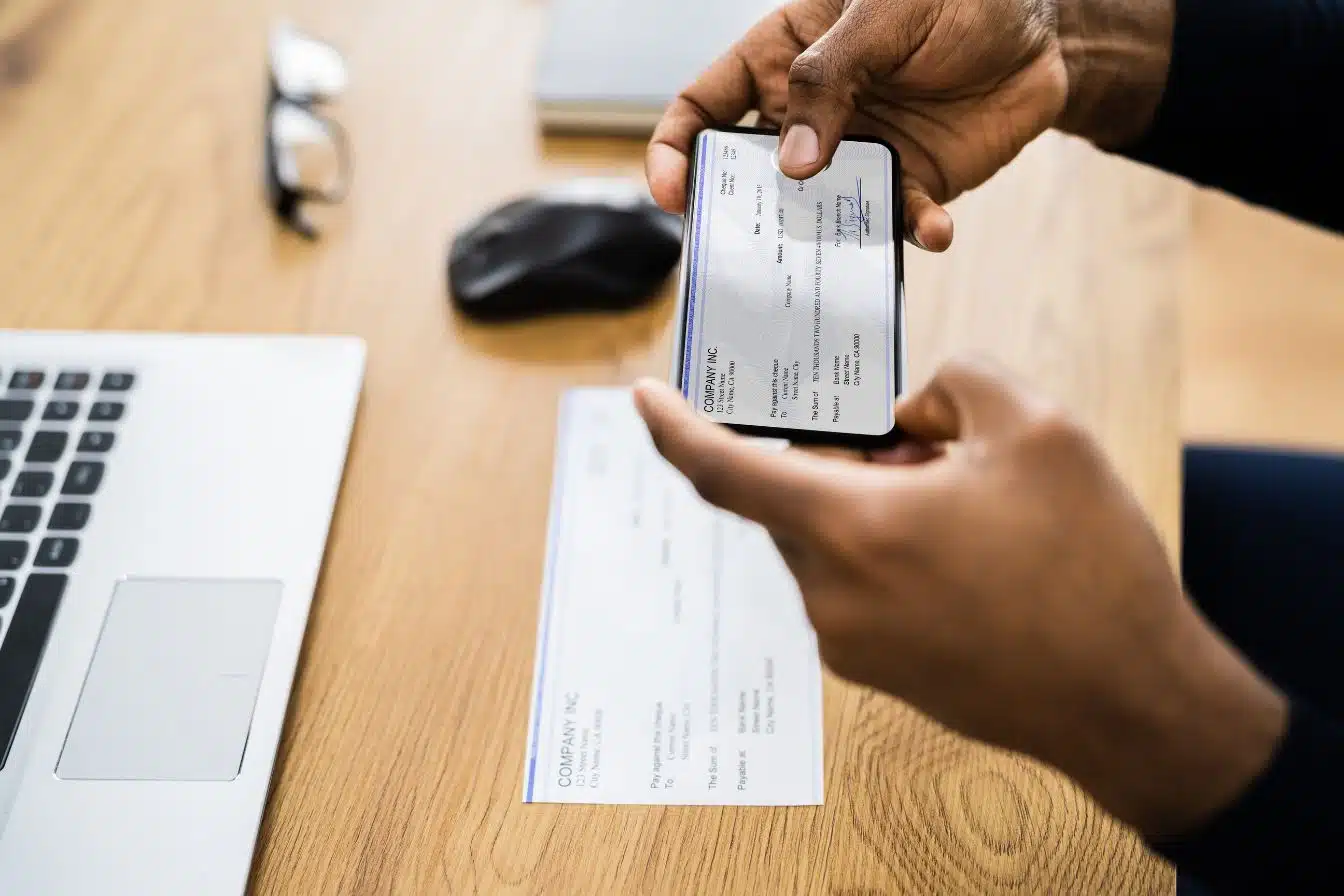
Pour réduire le temps de traitement du chèque, le bénéficiaire doit vérifier chaque mention avant le dépôt : date, signature de l’émetteur, montant en chiffres et en lettres, ordre et absence de rature douteuse. Il signe ensuite le dos du chèque et indique son numéro de compte, lorsque la banque le demande.
Le dépôt au guichet ou dans un automate de l’agence est souvent le plus simple pour une remise rapide. Il faut conserver le bordereau de remise daté : ce document prouve la remise du chèque en cas de recherche ou de réclamation. Une photo recto-verso du chèque peut aussi être utile jusqu’à l’encaissement définitif.
Les banques en ligne acceptent parfois le dépôt par application, mais elles demandent souvent l’envoi de l’original par courrier. Dans ce cas, le délai postal s’ajoute au délai bancaire. Il est préférable d’envoyer le chèque rapidement, sans le plier, et de suivre les consignes propres à l’établissement. Un dépôt tôt dans la journée évite aussi qu’il soit traité le jour ouvré suivant.
Les vérifications effectuées par la banque avant le crédit
La banque ne crédite pas un chèque les yeux fermés. Elle vérifie d’abord la régularité du chèque : présence des mentions obligatoires, cohérence du montant, signature, absence d’altération visible et délai de validité. En France, un chèque doit être présenté dans un délai de 1 an et 8 jours après son émission.
Elle transmet ensuite le chèque dans le circuit interbancaire afin de demander le paiement à la banque de l’émetteur. Cette dernière contrôle notamment la provision disponible, une éventuelle opposition et les signaux de fraude. Si le compte ne permet pas le paiement, le chèque peut être rejeté et le bénéficiaire voit le crédit annulé.
Un contrôle renforcé peut viser une remise élevée, inhabituelle au regard des mouvements du compte, ou effectuée sur un compte récent. La banque peut demander des justificatifs sur l’origine des fonds dans le cadre de ses obligations de lutte contre le blanchiment. Ce n’est pas un jugement sur le client : c’est une vérification réglementaire destinée à sécuriser l’opération.
Quels délais selon le type de chèque ?
Un chèque classique est le cas le plus courant. Son crédit apparaît souvent sous un à deux jours ouvrés, sous réserve que le dépôt soit complet et que les échanges entre banques se déroulent normalement. Le délai peut être plus long lorsque la remise part par courrier ou qu’un contrôle est déclenché.
Le chèque de banque est émis par une banque à la demande de son client. Il offre en principe une meilleure sécurité, car l’établissement émetteur a vérifié et bloqué la somme correspondante lors de l’émission. Son dépôt suit pourtant le même circuit qu’un chèque ordinaire : il n’est donc pas automatiquement crédité instantanément.
Pour une vente de véhicule ou un montant important, le vendeur doit contrôler le filigrane et contacter la banque émettrice via un numéro trouvé par ses propres moyens, pas celui fourni par l’acheteur. Un rendez-vous à l’agence émettrice peut renforcer la sécurité. Un chèque de banque frauduleux peut imiter très correctement un vrai document : la prudence compte davantage qu’une promesse de délai rapide.
Enfin, les chèques émis à l’étranger obéissent à des procédures spécifiques. Leur encaissement international peut prendre plusieurs semaines et entraîner des frais. Un virement bancaire est souvent plus adapté pour ce type de règlement.
Comment suivre l’encaissement et comprendre la date de valeur
Le bénéficiaire peut suivre la remise depuis son application bancaire ou ses relevés. La ligne peut porter la mention « remise de chèque », « chèque à l’encaissement » ou une formulation proche. Il faut distinguer la date d’opération, qui correspond à l’enregistrement, de la date de valeur, utilisée par la banque pour le calcul des intérêts débiteurs éventuels.
La somme affichée peut rester soumise à une réserve d’encaissement. Il est donc imprudent de l’utiliser immédiatement pour couvrir une dépense indispensable, surtout si le chèque provient d’un inconnu ou porte sur une somme élevée. Si le paiement est rejeté, le solde du compte baisse du montant repris, avec un risque de découvert.
Au-delà du délai annoncé par la banque, le client peut contacter le service client avec le bordereau, la date de dépôt et, si possible, une copie du chèque. En l’absence de réponse satisfaisante, il peut adresser une réclamation écrite puis saisir gratuitement le médiateur bancaire. Cette démarche est utile lorsque le retard paraît injustifié ou qu’aucune information claire n’est fournie.
Pourquoi un chèque peut-il prendre plus de temps à être crédité ?
Le premier motif est très banal : un dépôt réalisé après l’heure limite, un week-end ou un jour férié décale le traitement. Le mode de dépôt joue aussi. Un automate relié à l’agence peut être traité rapidement, tandis qu’un chèque envoyé à une banque en ligne attend d’abord sa réception physique.
Le second motif concerne les contrôles. Une somme importante, une signature inhabituelle, une anomalie sur le document ou un soupçon de fraude peut placer la remise en attente. La banque vérifie alors plus précisément la validité du chèque et l’identité des parties. Ce délai protège le bénéficiaire contre un crédit qui serait ensuite annulé.
Enfin, la banque de l’émetteur peut refuser le paiement faute de provision, en raison d’une opposition valable, perte, vol ou utilisation frauduleuse, ou parce que le compte est clôturé. Le bénéficiaire reçoit alors un chèque impayé. Il peut demander un certificat de non-paiement et se renseigner sur les recours possibles, mais il ne doit pas compter sur cette somme avant régularisation.
Un retard de quelques jours n’est donc pas forcément inquiétant. En revanche, sans information après le délai habituel, conserver les preuves de dépôt et solliciter la banque reste le réflexe le plus efficace.
Questions fréquentes sur le délai d’encaissement d’un chèque
Quel est le délai moyen pour qu’un chèque soit crédité sur un compte bancaire ?
En général, un chèque est crédité sous 1 à 2 jours ouvrés après son dépôt, sous réserve de vérifications bancaires. Ce délai peut s’allonger en cas de contrôle ou de dépôt par courrier.
Pourquoi un chèque peut-il prendre plus de temps à être crédité sur mon compte ?
Le délai peut augmenter si le chèque est déposé après l’heure limite, lors d’un week-end, ou s’il nécessite des contrôles pour suspicion de fraude, montant élevé ou compte récent. La banque doit vérifier la provision et la validité du chèque.
Comment déposer un chèque pour accélérer son encaissement ?
Pour un traitement rapide, déposez votre chèque au guichet ou via un automate en agence, signé au dos avec votre numéro de compte. Évitez le dépôt par courrier qui rallonge les délais, et vérifiez que toutes les mentions sont correctes avant dépôt.
Quelle différence y a-t-il entre un chèque classique et un chèque de banque pour l’encaissement ?
Le chèque de banque est généralement crédité plus rapidement (24 à 48 heures ouvrés) car la somme est garantie par l’établissement émetteur, contrairement au chèque classique qui dépend de la provision du compte de l’émetteur.
Y a-t-il un délai limite pour encaisser un chèque en france ?
Oui, un chèque émis en France est valable et encaissable pendant 1 an et 8 jours à partir de sa date d’émission. Passé ce délai, la banque ne peut plus le traiter.
Que faire si le délai d’encaissement de mon chèque est anormalement long ?
Contactez d’abord le service client de votre banque avec le bordereau de dépôt et une copie du chèque. Si aucune solution n’est apportée, vous pouvez saisir gratuitement le médiateur bancaire pour régler le litige.