

Un chèque peut encore dépanner pour un remboursement, un cadeau ou le règlement d’une facture. Mais combien de temps pour déposer un chèque et voir l’argent apparaître sur le compte ? En France, le dépôt est rapide, tandis que le délai d’encaissement d’un chèque dépend surtout de la banque et des contrôles effectués. Voici les étapes et les délais à connaître pour éviter les mauvaises surprises.
Points clés
- Le délai d’encaissement d’un chèque est généralement de un à deux jours ouvrés après dépôt, mais peut varier selon les banques et les contrôles effectués.
- Le chèque doit être endossé correctement et déposé avant sa date d’expiration, soit un an et huit jours après son émission, pour être encaissé.
- Le crédit apparaît souvent rapidement sur le compte, mais l’encaissement définitif peut prendre plus de temps en fonction des vérifications bancaires.
- Le mode de dépôt (guichet, automate, courrier) et le moment du dépôt (jours ouvrés) influencent la rapidité du traitement du chèque.
- En cas de retard ou de rejet, il est conseillé de vérifier les informations et de contacter sa banque, puis éventuellement le médiateur bancaire en cas de litige prolongé.
- Pour des sommes importantes, privilégier un chèque de banque ou un virement pour éviter les risques liés au paiement par chèque classique.
Déposer un chèque : les étapes à suivre
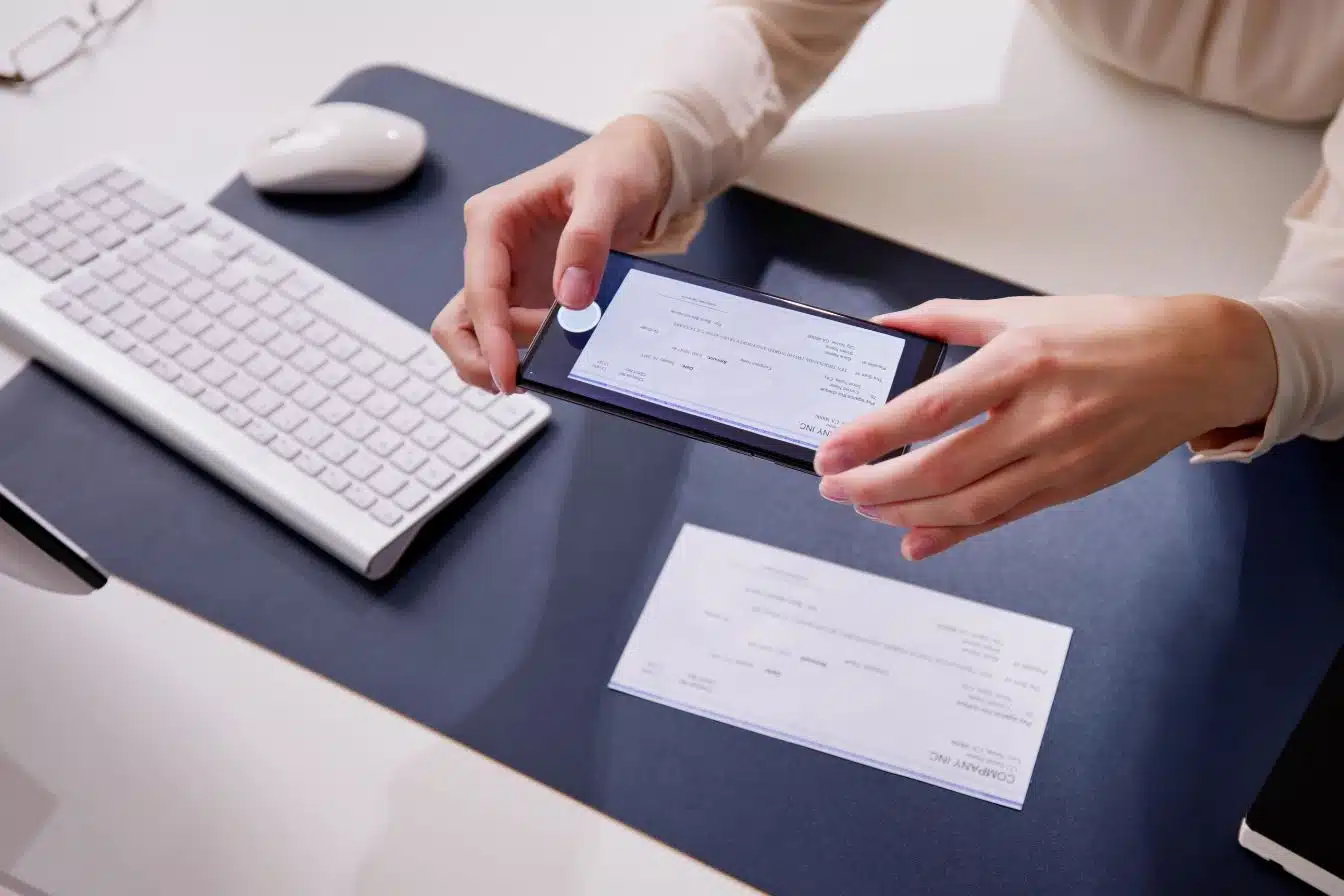
Un particulier peut déposer un chèque dans son agence, dans une autre agence de son réseau ou via un automate bancaire. Certaines banques proposent aussi le dépôt de chèque par courrier. L’application mobile peut servir à préparer un bordereau, mais elle ne remplace généralement pas l’envoi de l’original : la banque doit recevoir le chèque papier signé.
Avant le dépôt, le bénéficiaire doit vérifier que le chèque est correctement rempli : date, montant en chiffres et en lettres, signature de l’émetteur et absence de rature suspecte. Il doit aussi inscrire son numéro de compte au dos du titre, ainsi que sa signature si la banque le demande. Cette opération, appelée endossement du chèque, permet d’identifier le compte à créditer.
Le dépôt se fait ensuite avec un bordereau de remise de chèques. Il indique le nom du titulaire, le nombre de chèques et leur montant. Un automate délivre souvent un reçu : au guichet, il est prudent de demander une preuve de dépôt. En cas de litige, cette trace établit la date à laquelle la banque a reçu le chèque.
Après le dépôt, il faut conserver l’original ou sa copie, selon la procédure de l’établissement, jusqu’à ce que le crédit sur le compte soit visible. Une photo nette du recto et du verso peut aider à retrouver une référence, sans remplacer le document. Le bénéficiaire ne doit pas considérer les fonds comme définitivement acquis avant les vérifications bancaires, surtout pour un montant élevé ou un paiement venant d’un inconnu.
Enfin, le chèque doit être déposé avant son expiration. En France métropolitaine, sa durée de validité est de un an et huit jours à compter de sa date d’émission. Passé ce délai, la banque peut refuser l’encaissement.
Quel est le délai d’encaissement d’un chèque ?
Le délai d’encaissement d’un chèque est souvent de un à deux jours ouvrés après sa remise. Dans la pratique, un chèque déposé le matin dans une agence peut être visible le lendemain. Un dépôt réalisé le vendredi soir, le week-end ou un jour férié sera traité au prochain jour ouvré. Chaque banque fixe toutefois ses propres heures limites et ses règles de traitement.
Il faut distinguer deux moments. Le premier est le crédit en compte : le montant apparaît sur le relevé ou dans l’application. Le second est l’encaissement définitif : la banque de l’émetteur confirme que le compte est approvisionné et que le chèque n’est pas opposé. Cette phase peut prendre davantage de temps, même si le solde semble déjà disponible.
Pour un chèque émis et déposé dans la même banque, le traitement peut être plus rapide. À l’inverse, un chèque provenant d’un autre établissement, un dépôt par courrier ou une remise effectuée hors de France peut rallonger le délai bancaire. Les banques peuvent aussi appliquer des contrôles renforcés sur les montants inhabituels.
Le titulaire doit donc éviter de dépenser immédiatement une somme importante reçue par chèque. Si le paiement est rejeté pour défaut de provision, opposition justifiée, chèque falsifié ou compte clôturé, la banque peut reprendre le montant crédité. Cette possibilité de contre-passation explique pourquoi un crédit affiché n’offre pas toujours une sécurité immédiate.
Pour connaître le délai exact, le client peut consulter la convention de compte, l’espace client ou contacter son conseiller. Une information écrite de la banque reste plus fiable qu’une estimation entendue au guichet.
De quoi dépend la rapidité du crédit sur le compte ?
La rapidité dépend d’abord du canal utilisé. Un dépôt dans un automate avant l’heure de collecte est souvent traité plus vite qu’un dépôt par courrier. Un bordereau incomplet, un chèque mal lisible ou une signature absente peut, lui, bloquer le traitement. La banque doit alors vérifier ou demander une régularisation.
Le calendrier joue aussi un rôle concret. Les samedis, dimanches et jours fériés ne sont pas des jours ouvrés bancaires. Un chèque remis juste avant un long week-end peut donc attendre plusieurs jours calendaires avant d’être enregistré. Ce décalage est courant et ne signale pas forcément un problème.
Le montant et le profil de l’opération peuvent déclencher des vérifications. Un chèque de plusieurs milliers d’euros reçu pour la première fois d’un particulier inconnu ne suit pas toujours le même circuit qu’un remboursement habituel. Dans le cadre de leurs obligations de lutte contre la fraude et le blanchiment, les banques peuvent demander des justificatifs sur l’origine des fonds ou sur la nature du paiement.
L’établissement émetteur compte également. La banque du bénéficiaire transmet le chèque à la banque de l’émetteur via les circuits interbancaires. Si le compte de l’émetteur n’est pas suffisamment approvisionné, le chèque risque d’être rejeté. Le bénéficiaire ne peut pas accélérer cette étape, mais il peut limiter le risque en demandant, pour une transaction importante, un chèque de banque vérifié directement auprès de la banque émettrice.
Pour une vente entre particuliers, il vaut mieux privilégier un moyen traçable et sécurisé lorsque le montant est élevé : virement instantané, virement classique ou chèque de banque authentifié. Un simple chèque personnel ne constitue pas une garantie de paiement définitive.
Que faire si le chèque n’est toujours pas encaissé ?
Si le montant n’apparaît pas après deux ou trois jours ouvrés, le bénéficiaire doit d’abord vérifier la date et le lieu de remise. Il peut consulter l’historique de son application bancaire, retrouver le reçu de dépôt et vérifier qu’il n’a pas déposé le chèque après l’heure limite. Cette première vérification évite bien des appels inutiles.
Ensuite, il doit contacter sa banque avec les informations utiles : date du dépôt, montant, nom de l’émetteur et, si possible, numéro du chèque. Le conseiller peut indiquer si la remise est en cours de traitement, si le document est illisible ou si un contrôle bancaire est en cours. La banque peut demander une copie ou des éléments sur l’opération : il faut répondre rapidement pour ne pas prolonger le délai.
Si le chèque a été crédité puis retiré du compte, il peut avoir été rejeté. La banque informe normalement son client du motif : absence ou insuffisance de provision, opposition, anomalie de signature ou compte clôturé. Le bénéficiaire doit alors contacter l’émetteur et demander un autre règlement. Il ne doit pas tenter de déposer plusieurs fois le même chèque impayé, sauf instruction de sa banque.
En cas de silence prolongé ou de réponse insuffisante, le client peut adresser une réclamation écrite au service clientèle de sa banque. Il conserve les échanges et les preuves de remise. Si le désaccord persiste, il peut saisir gratuitement le médiateur bancaire désigné par l’établissement, après avoir suivi la procédure de réclamation interne.
Un retard isolé n’est pas toujours inquiétant. Mais pour un paiement urgent, loyer, achat de véhicule ou acompte, il est préférable de demander un virement. Le virement instantané offre une visibilité immédiate lorsque les deux banques le permettent, ce qui réduit l’incertitude liée au chèque.
Questions fréquentes sur le dépôt et l’encaissement d’un chèque
Combien de temps faut-il pour qu’un chèque soit crédité sur mon compte après dépôt ?
En général, le montant d’un chèque est visible sur votre compte sous un à deux jours ouvrés suivant son dépôt en agence ou par automate, selon les horaires et règles de votre banque.
Quelle est la durée de validité d’un chèque en france pour pouvoir le déposer ?
En France métropolitaine, un chèque est valable un an et huit jours à compter de sa date d’émission. Passé ce délai, la banque peut refuser son encaissement.
Quels sont les facteurs qui peuvent rallonger le délai d’encaissement d’un chèque ?
Le délai peut augmenter si le chèque vient d’une autre banque, est déposé par courrier, s’il y a des vérifications sur un montant important, ou si le dépôt est réalisé un jour non ouvré.
Que faire si le chèque n’apparaît pas sur mon compte après plusieurs jours ?
Vérifiez la date et le lieu du dépôt, conservez votre reçu, puis contactez votre banque avec toutes les informations du chèque pour connaître l’état du traitement ou résoudre une éventuelle anomalie.
Comment garantir la sécurité du paiement pour une vente entre particuliers ?
Pour un montant élevé, privilégiez un chèque de banque authentifié ou un virement (classique ou instantané) plutôt qu’un simple chèque personnel, afin de garantir le paiement définitif.
Puis-je déposer un chèque via une application mobile sans envoyer le chèque papier ?
Non, la plupart des banques exigent la réception du chèque papier original signé. L’application mobile permet souvent de préparer le bordereau, mais l’envoi du chèque reste nécessaire.