

Même si la carte bancaire domine, un chèque bancaire reste utile pour régler une caution, un professionnel ou une dépense ponctuelle. Savoir comment faire un chèque évite un rejet, un montant modifié ou un litige. Voici les gestes précis à connaître, de la rédaction au dépôt, selon les règles appliquées en France.
Points clés
- Savoir comment faire un chèque est essentiel pour éviter les rejets ou litiges lors d’un paiement.
- Remplissez toujours le chèque avec les informations exactes : nom du bénéficiaire, montant en chiffres et en lettres, date, lieu et signature conforme.
- Conservez et complétez le talon de votre chéquier pour suivre vos paiements et garder une trace précise.
- Ne signez jamais un chèque vierge et utilisez un stylo indélébile bleu ou noir pour limiter les risques de fraude.
- Le bénéficiaire doit endosser et déposer le chèque rapidement, sachant qu’il reste valable un an et huit jours après sa date d’émission.
- En cas d’erreur, perte ou suspicion de fraude, faites immédiatement opposition auprès de votre banque pour protéger votre compte.
Comprendre les éléments d’un chèque avant de le remplir
Un chèque est un ordre écrit par lequel le titulaire d’un compte demande à sa banque de payer une somme à une personne ou une organisation. Avant de sortir le stylo, il doit vérifier que le compte est suffisamment approvisionné. Un chéquier contient généralement le chèque lui-même et un talon à conserver.
Sur la partie principale, plusieurs zones comptent : le nom du bénéficiaire, le montant en chiffres, le montant en lettres, le lieu et la date, puis la signature. Le chèque affiche aussi le nom de la banque, l’identité du titulaire et des numéros utiles au traitement. Il ne faut ni les modifier ni les masquer.
Le paiement ne peut être effectué que si le chèque comporte les mentions essentielles et une signature conforme à celle connue de la banque. En pratique, un stylo à encre indélébile, bleu ou noir, limite les risques de contestation. Un crayon à papier ou un stylo effaçable n’a rien à faire ici.
Remplir un chèque étape par étape
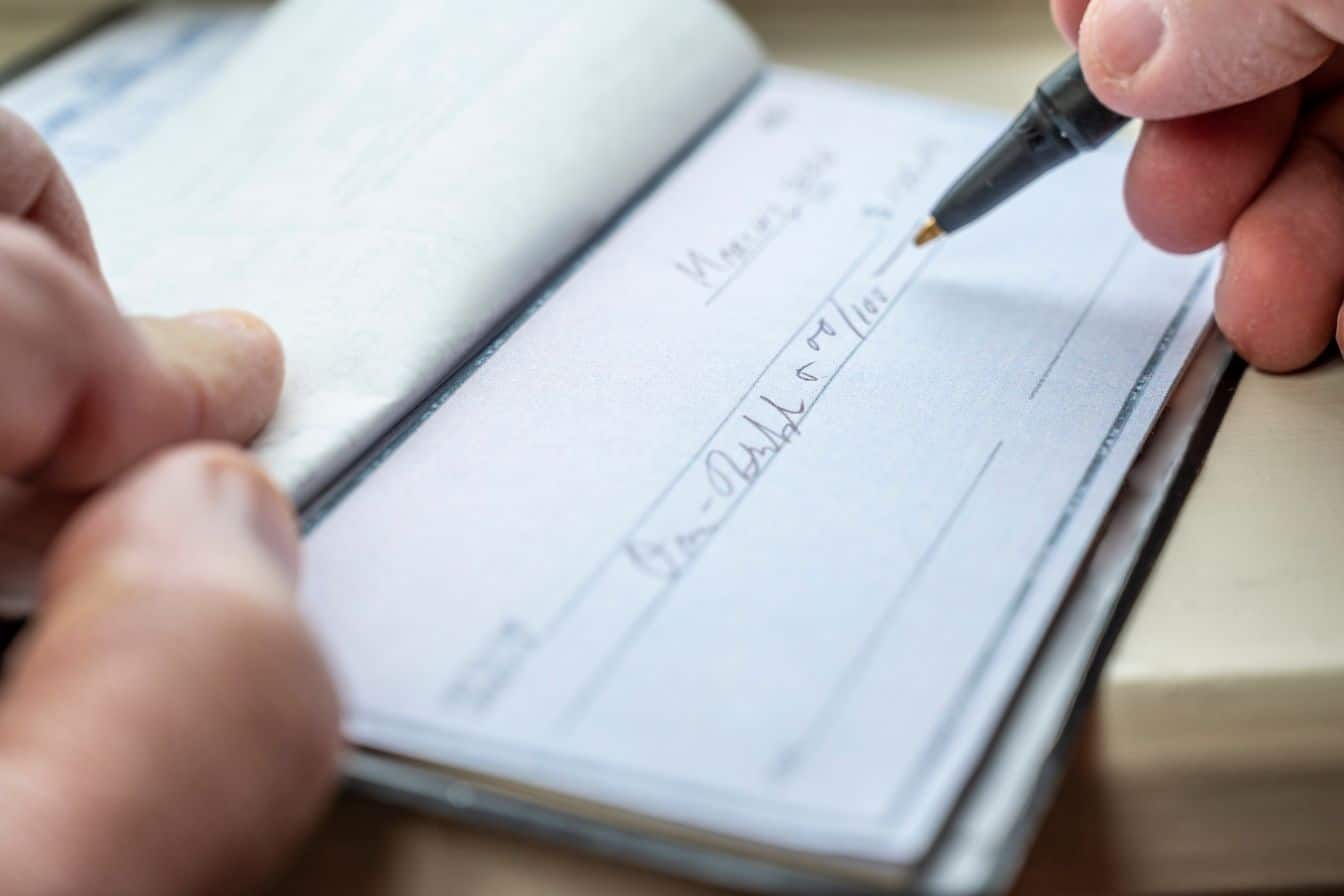
Pour remplir un chèque, le titulaire begin par inscrire le nom complet du bénéficiaire après « À l’ordre de ». Pour une entreprise, il reprend la dénomination indiquée sur la facture. Il peut écrire « Trésor public » pour un paiement demandé par l’administration. Une formulation vague ou un nom mal orthographié peut compliquer l’encaissement.
Il reporte ensuite la somme dans la case prévue, en chiffres, avec les centimes si nécessaire : « 125,50 € ». Il écrit le même montant en toutes lettres sur la ligne dédiée : « cent vingt-cinq euros et cinquante centimes ». Les deux montants doivent correspondre. En cas de différence, la banque retient en principe le montant écrit en lettres.
Il remplit enfin le lieu et la date réelle de création du chèque. Antidater ou postdater un chèque ne protège pas le compte : un chèque est payable dès sa présentation. Les espaces inutilisés doivent être barrés d’un trait afin d’éviter tout ajout. La signature vient toujours en dernier.
Vérifier le montant, le bénéficiaire, la date et la signature
Avant de remettre le document, une relecture de trente secondes évite beaucoup de problèmes. Le titulaire vérifie le montant en chiffres et en lettres, le nom exact du bénéficiaire, la date et le lieu. Il s’assure aussi qu’aucun blanc ne permet d’ajouter un mot ou un chiffre.
La signature doit être apposée dans la zone réservée, sans déborder sur les autres mentions. Elle doit ressembler à celle déposée auprès de la banque. Un chèque sans signature est invalide. Un chèque signé mais incomplet est, lui, une mauvaise idée : le bénéficiaire pourrait compléter les informations avec l’accord présumé du signataire.
Enfin, l’émetteur contrôle son solde disponible, en tenant compte des prélèvements et paiements par carte encore en attente. Cette vérification réduit le risque de chèque sans provision et les frais qui peuvent en découler.
Compléter le talon et remettre le chèque au bénéficiaire
Le talon n’est pas transmis au bénéficiaire. Il constitue la mémoire du paiement. Le titulaire y note la date, le nom du destinataire, le montant et le motif : « caution location », « facture plombier » ou « activité scolaire ». Cette trace facilite le suivi du budget et la comparaison avec le relevé bancaire.
Il est utile d’inscrire le numéro du chèque et de conserver le talon jusqu’à l’apparition du débit sur le compte. Pour une dépense importante, une copie ou une photo du chèque complété peut servir de preuve complémentaire. Elle ne remplace pas le document original, mais elle aide à identifier rapidement le paiement.
Le chèque est ensuite remis en main propre ou envoyé par courrier. Lors d’un envoi, il vaut mieux ne pas l’accompagner d’informations bancaires inutiles. Un courrier suivi est pertinent pour un règlement important. Le bénéficiaire doit déposer l’original : une photo ou une photocopie ne permet pas l’encaissement.
Comment endosser et déposer un chèque à la banque
Cette étape concerne le bénéficiaire. Pour encaisser un chèque reçu, il inscrit généralement son numéro de compte au dos et le signe : c’est l’endossement du chèque. Certaines banques demandent aussi la date. Il doit suivre les consignes figurant au dos du chèque ou sur le bordereau de remise.
Il dépose ensuite le chèque dans son agence, un automate ou une boîte dédiée, accompagné si besoin d’un bordereau. Plusieurs établissements proposent aussi la remise via une application, avec photographies du recto et du verso. La procédure varie : il faut conserver l’original pendant la durée demandée par la banque, puis le détruire seulement lorsqu’elle le confirme.
Le crédit apparaît souvent sous quelques jours, mais il peut rester soumis à vérification. La banque peut reprendre la somme si le chèque est impayé. Un bénéficiaire ne doit donc pas considérer un chèque encaissé comme définitivement sécurisé avant la fin des contrôles, surtout pour une vente entre particuliers.
Validité, délais d’encaissement et risques de chèque sans provision
En France métropolitaine, le bénéficiaire dispose en principe d’un an et huit jours après la date inscrite pour présenter un chèque à l’encaissement. Passé ce délai, la banque n’est plus tenue de le payer. Il est donc préférable de ne pas laisser un chèque dans un tiroir, même pour une petite somme.
Après le dépôt, le délai d’affichage dépend de la banque et du canal utilisé. Le compte du bénéficiaire peut être crédité rapidement, mais la banque conserve le droit de rejeter l’opération si le compte de l’émetteur n’est pas approvisionné ou si le chèque est irrégulier. Pour un paiement sensible, un virement instantané offre souvent une confirmation plus nette.
Un chèque sans provision peut entraîner des frais, le rejet du paiement et une interdiction d’émettre des chèques. L’émetteur doit régulariser la situation sans attendre, par exemple en approvisionnant son compte et en demandant une nouvelle présentation. Il peut aussi remettre un autre moyen de paiement au créancier. Laisser le problème traîner coûte cher et peut affecter la gestion bancaire.
Précautions en cas d’erreur, de perte ou de fraude
Une erreur de rédaction ne se corrige pas discrètement. Le plus sûr consiste à inscrire « annulé » sur le chèque, à le conserver attaché au talon, puis à en rédiger un nouveau. Les ratures, surcharges et correcteurs peuvent faire refuser le paiement par chèque ou créer un doute sur son contenu.
En cas de chéquier perdu ou volé, le titulaire fait immédiatement opposition auprès de sa banque, puis confirme la démarche selon la procédure indiquée. L’opposition est aussi possible en cas d’utilisation frauduleuse, de redressement ou de liquidation judiciaire du bénéficiaire. En revanche, elle ne sert pas à annuler un achat parce qu’un litige commercial apparaît après coup : ce serait une opposition abusive.
Pour limiter la fraude, il ne faut jamais signer un chèque vierge, communiquer une photo complète de son chéquier ni accepter un chèque d’un inconnu pour une vente de valeur sans précaution. Le titulaire consulte régulièrement ses opérations et signale sans délai toute anomalie. Pour les particuliers, la simplicité reste une bonne protection : un bénéficiaire précis, un montant lisible et un compte suffisamment approvisionné.
Foire aux questions sur la rédaction et l’utilisation d’un chèque
Comment faire un chèque correctement en france ?
Pour faire un chèque valide, inscrivez le nom complet du bénéficiaire, le montant en chiffres et en lettres qui doivent correspondre, la date et le lieu, puis signez avec un stylo à encre indélébile. Veillez à ne laisser aucun espace sans barrer pour éviter toute modification.
Que faire si je fais une erreur en remplissant un chèque ?
En cas d’erreur, n’essayez pas de corriger le chèque. Mentionnez clairement « annulé » dessus, conservez-le avec le talon, et rédigez un nouveau chèque. Les ratures ou correcteurs peuvent entraîner un refus de paiement.
Quelle est la durée de validité d’un chèque en france ?
Un bénéficiaire peut présenter un chèque à l’encaissement jusqu’à un an et huit jours après la date inscrite. Passé ce délai, la banque n’est plus tenue de le payer.
Comment éviter un chèque sans provision et ses conséquences ?
Vérifiez toujours que votre compte est suffisamment approvisionné avant d’émettre un chèque. En cas de chèque sans provision, des frais et une interdiction d’émettre des chèques peuvent s’appliquer. Il est important de régulariser rapidement la situation.
Comment endosser et déposer un chèque reçu ?
Le bénéficiaire doit inscrire son numéro de compte au dos du chèque, le signer, et suivre les instructions spécifiques de sa banque. Le dépôt peut s’effectuer en agence, par automate ou via une application bancaire, en conservant toujours l’original.
Pourquoi est-il important de conserver le talon du chéquier après avoir émis un chèque ?
Le talon sert de mémoire du paiement : il vous permet de suivre les dépenses, noter la date, le bénéficiaire, le montant et le motif. Cela facilite la gestion budgétaire et la vérification avec le relevé bancaire.